Perubahan ekonomi dapat memengaruhi kehidupan siapa saja. Harga kebutuhan sehari-hari bisa meningkat, biaya tempat tinggal bertambah, dan pendapatan yang sebelumnya terasa cukup dapat menjadi lebih terbatas. Dalam keadaan seperti ini, kemampuan mengelola keuangan pribadi menjadi semakin penting, terutama bagi orang dewasa yang memiliki tanggung jawab terhadap diri sendiri maupun keluarga.
Ketahanan ekonomi pribadi bukan berarti seseorang harus selalu memiliki uang berlebih. Hal yang lebih penting adalah kemampuan menjaga kebutuhan utama tetap terpenuhi, menyesuaikan pengeluaran ketika keadaan berubah, dan mempersiapkan diri menghadapi risiko yang tidak dapat diperkirakan. Fondasi tersebut dapat dibangun secara bertahap melalui keputusan yang realistis dan kebiasaan yang konsisten.
Menata Prioritas Ketika Kondisi Berubah
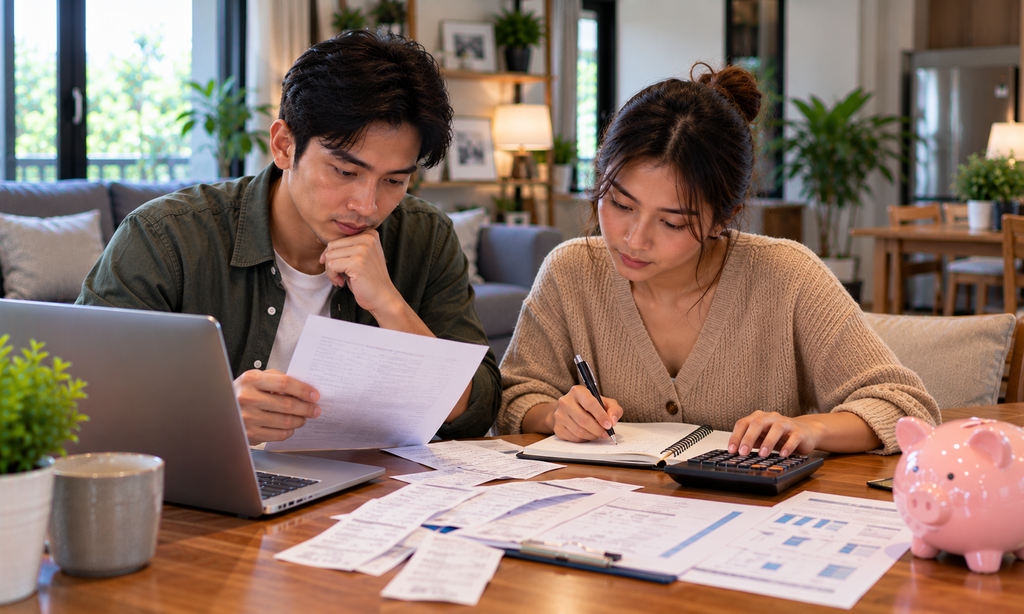
Setiap rumah tangga memiliki kebutuhan dan kemampuan yang berbeda. Ketika biaya hidup meningkat, anggaran yang sebelumnya cukup mungkin perlu disesuaikan. Mempertahankan seluruh kebiasaan belanja tanpa evaluasi dapat membuat kondisi finansial semakin tertekan.
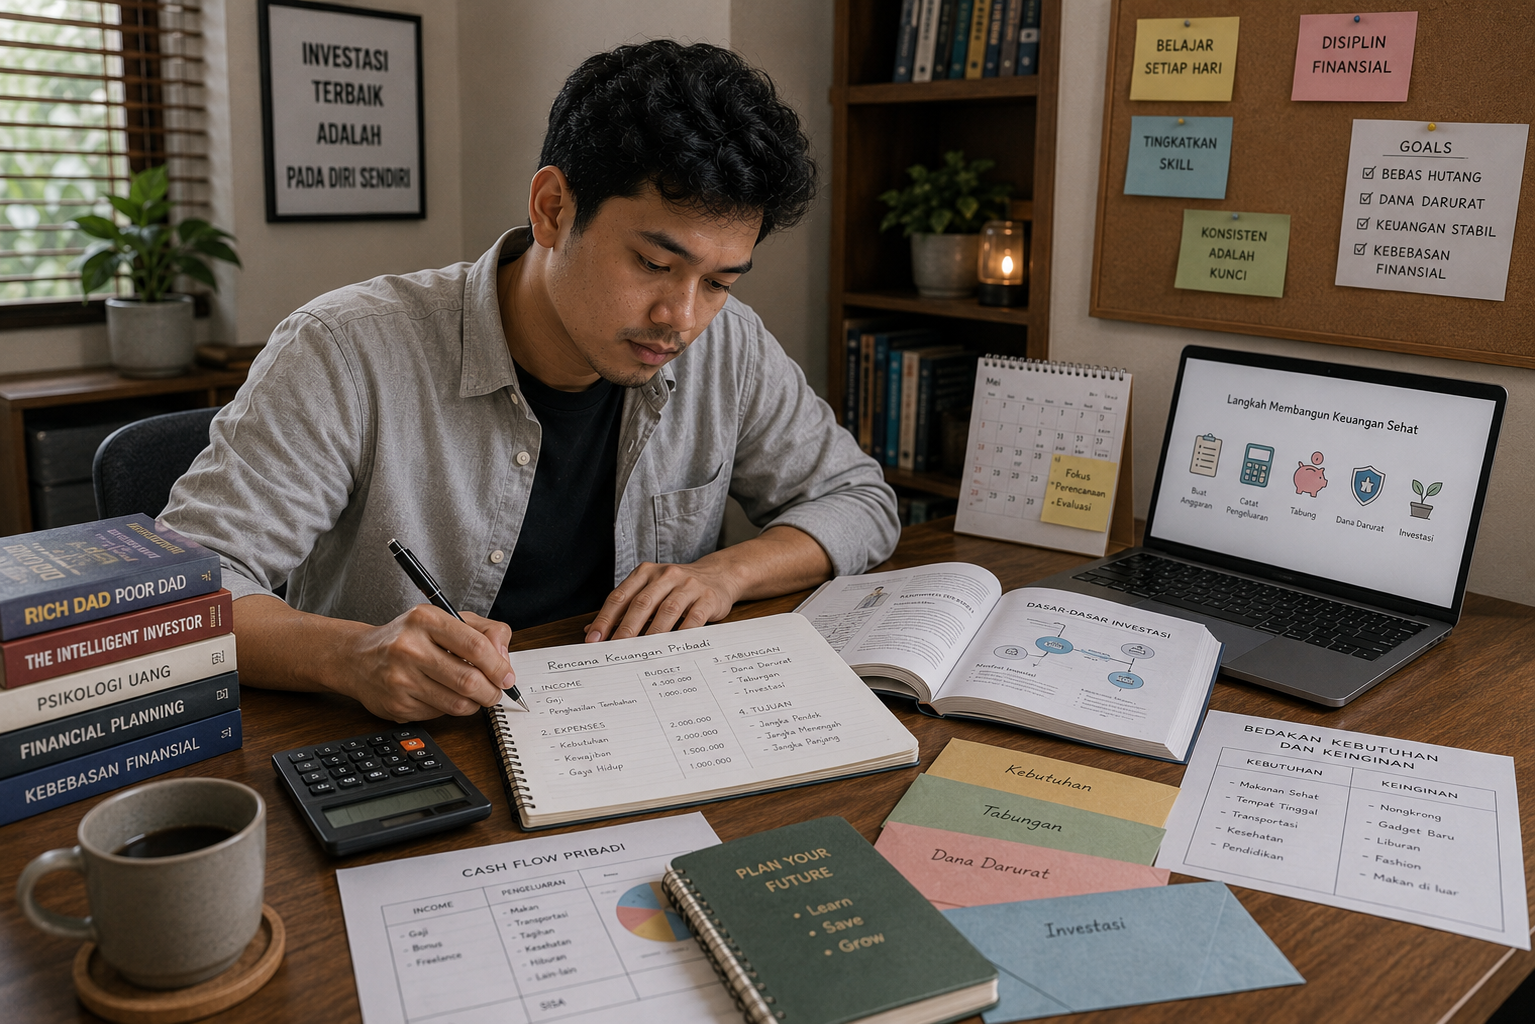
Langkah awal yang berguna adalah membedakan pengeluaran yang wajib dipenuhi dengan pengeluaran yang masih bisa ditunda. Biaya makanan, tempat tinggal, kesehatan, transportasi kerja, dan kewajiban bulanan perlu mendapat perhatian utama. Sementara itu, pembelian barang yang tidak mendesak atau aktivitas dengan biaya tinggi dapat dievaluasi kembali.
Penyesuaian ini bukan berarti menghilangkan kenyamanan dari kehidupan sehari-hari. Sebaliknya, pengeluaran yang direncanakan dengan baik memungkinkan seseorang tetap menikmati waktu luang tanpa mengorbankan kebutuhan yang lebih penting.
Manfaat Memiliki Sistem Keuangan yang Teratur
Mengelola uang dengan terarah membantu seseorang memahami kondisi finansial sebelum masalah menjadi lebih besar. Sistemnya tidak harus rumit, asalkan dapat digunakan secara konsisten.
Beberapa manfaat yang dapat diperoleh meliputi:
- Pengeluaran lebih mudah dikendalikan: Catatan transaksi membantu mengenali kebiasaan belanja yang kurang sesuai dengan anggaran.
- Kewajiban lebih terorganisasi: Jadwal pembayaran tagihan dan cicilan mengurangi risiko keterlambatan.
- Tabungan memiliki tujuan: Dana dapat dialokasikan untuk kebutuhan mendesak maupun rencana jangka panjang.
- Keputusan lebih terukur: Informasi mengenai pendapatan dan pengeluaran membantu menilai kemampuan sebelum mengambil komitmen baru.
- Penyesuaian lebih mudah dilakukan: Anggaran dapat diperbarui ketika terjadi perubahan penghasilan atau kebutuhan keluarga.
Keunggulan utama dari sistem tersebut adalah kejelasan. Seseorang tidak perlu mengandalkan ingatan atau perkiraan semata untuk menentukan apakah suatu pengeluaran masih dapat ditanggung.
Dana Darurat sebagai Penyangga Ketidakpastian
Tidak semua pengeluaran dapat diperkirakan sebelumnya. Kendaraan yang rusak, biaya kesehatan, atau perubahan pekerjaan dapat menimbulkan tekanan finansial dalam waktu singkat. Tanpa simpanan, seseorang mungkin harus berutang atau menggunakan uang yang sebenarnya sudah dialokasikan untuk kebutuhan lain.
Dana darurat membantu menyediakan pilihan ketika situasi seperti ini terjadi. Jika belum memilikinya, mulailah dengan jumlah yang sesuai kemampuan. Menyisihkan uang secara teratur, meskipun sedikit, dapat membentuk kebiasaan yang bermanfaat dalam jangka panjang.
Simpan dana tersebut terpisah dari anggaran belanja harian dan gunakan hanya untuk kebutuhan yang benar-benar mendesak. Besarnya simpanan dapat ditingkatkan secara bertahap berdasarkan pengeluaran pokok, kestabilan pendapatan, dan jumlah tanggungan.
Di samping menyiapkan cadangan, penting juga untuk menghindari penambahan utang tanpa perhitungan. Sebelum mengambil cicilan, pastikan pembayaran bulanannya tidak mengganggu kebutuhan dasar atau kemampuan menabung.
Menilai Informasi dan Pilihan di Ruang Digital
Internet menyediakan banyak informasi mengenai keuangan, layanan transaksi, dan berbagai platform digital. Namun, informasi yang mudah ditemukan belum tentu lengkap atau sesuai dengan kebutuhan setiap orang. Sebelum mengambil keputusan yang melibatkan uang, periksa ketentuan penggunaan, biaya, keamanan data, dan risiko yang mungkin timbul.
Dalam konteks pencarian informasi mengenai LUXURY777, pembaca sebaiknya memahami jenis layanan yang ditawarkan dan menilai informasi secara objektif. Nama merek, tampilan situs, atau materi promosi tidak otomatis membuktikan bahwa suatu platform aman maupun memberikan manfaat finansial.
Apabila sebuah platform berkaitan dengan taruhan atau perjudian, penting untuk memahami bahwa uang yang digunakan dapat hilang dan hasil tidak dapat dijamin. Aktivitas tersebut tidak seharusnya dipandang sebagai sumber penghasilan yang dapat diandalkan atau strategi membangun kekayaan. Dana untuk kebutuhan pokok, pembayaran kewajiban, dan tabungan darurat sebaiknya tidak digunakan untuk aktivitas berisiko. Pastikan pula batas usia dan peraturan yang berlaku di wilayah masing-masing dipatuhi.
Sikap selektif terhadap informasi digital merupakan bagian dari perlindungan keuangan pribadi, terutama ketika keputusan yang diambil dapat memengaruhi kondisi ekonomi keluarga.
Menilai Kemajuan Tanpa Harus Terburu-buru
Ketahanan finansial tidak terbentuk hanya melalui satu keputusan besar. Perkembangannya dapat terlihat dari perubahan sederhana, seperti berkurangnya pengeluaran yang tidak perlu, meningkatnya tabungan, atau kemampuan membayar tagihan tanpa keterlambatan.
Lakukan pemeriksaan anggaran secara berkala. Bandingkan pendapatan dengan pengeluaran, periksa jumlah kewajiban, dan tentukan bagian yang masih perlu diperbaiki. Jika target menabung terlalu berat, sesuaikan jumlahnya agar kebutuhan sehari-hari tetap terpenuhi.
Tidak perlu membandingkan kondisi pribadi dengan pencapaian orang lain. Setiap orang memiliki titik awal dan tanggung jawab berbeda. Kemajuan yang paling relevan adalah perubahan yang membuat kehidupan finansial semakin teratur dan mampu menghadapi ketidakpastian dengan lebih baik.
Membangun Kesiapan untuk Masa Depan
Ketahanan ekonomi pribadi tumbuh ketika seseorang mampu mengatur prioritas, menjaga cadangan, dan mempertimbangkan risiko sebelum mengambil keputusan. Kebiasaan tersebut membantu menciptakan keseimbangan antara kebutuhan saat ini dan rencana jangka panjang.
Tidak semua keadaan dapat dikendalikan, tetapi persiapan dapat mengurangi dampaknya. Dengan langkah sederhana yang dilakukan secara konsisten, seseorang dapat membangun fondasi finansial yang lebih kuat dan menghadapi perubahan kehidupan dengan lebih percaya diri.